Este guia aprofunda o programa Minha Casa Minha, conectando diretrizes, etapas de contratação e cuidados que evitam frustrações no processo habitacional. Em seguida, apresenta de forma objetiva o que significa “Minha Casa Minha” no contexto das políticas públicas brasileiras, como ele se relaciona ao acesso à moradia e quais critérios costumam ser determinantes para a elegibilidade, sem recorrer a promessas.
Ao planejar o caminho para conquistar um imóvel, entender o Minha Casa Minha é mais do que “se inscrever”: é organizar documentos, conferir condições de elegibilidade e acompanhar cada etapa para reduzir erros comuns. Para muita gente, o termo vira sinônimo de esperança e rapidez — mas, na prática, a jornada costuma ser formada por etapas de análise, checagens de consistência e exigências formais. Quanto melhor você estiver preparado, menores as chances de atrasos, retrabalho e desencontros de informação.
Em termos práticos, este guia reúne uma leitura de mercado e orientação estratégica para que você saiba como estruturar sua decisão, quais requisitos normalmente pesam e como lidar com dúvidas recorrentes. Isso inclui dúvidas que aparecem tanto antes do cadastro quanto durante o andamento, especialmente quando você compara opções de atendimento e diferentes etapas de análise por parte de agentes e instituições envolvidas.
Trate este material como um roteiro de eficiência: o objetivo é ajudá-lo a preparar-se, compreender as regras que costumam envolver processos do tipo “Minha Casa Minha” (e programas correlatos) e saber quais pontos são verificados com atenção. Em geral, esses pontos incluem seleção por critérios sociais, análise de renda e conformidade documental.
Uma observação importante para não criar expectativas irreais: cada cidade, cada empreendimento e cada “janela” de processo pode ter regras específicas. Por isso, ao longo do texto, você encontrará orientações que servem como base para planejar — sempre com a recomendação de conferir o que vale para o seu caso nos canais oficiais competentes.
O conceito de Minha Casa Minha está ligado a políticas habitacionais voltadas a viabilizar acesso à moradia para diferentes perfis, normalmente com ênfase em famílias e indivíduos que enfrentam barreiras para comprar um imóvel no mercado tradicional. Na prática, iniciativas com esse nome (ou com lógica semelhante) costumam se apoiar em instrumentos como financiamento direcionado, produção/viabilização de empreendimentos e critérios de priorização.
Por que isso importa? Porque, quando um programa tem critérios, ele não funciona apenas como “um cadastro”. Ele funciona como um filtro e uma ponte: um sistema que tenta equilibrar necessidade social, capacidade de pagamento, conformidade documental e viabilidade do empreendimento. Esse conjunto, quando alinhado, gera acesso mais amplo a quem dificilmente entraria no circuito convencional de compra.
É importante reconhecer que os detalhes operacionais podem variar conforme a etapa, o município e as regras vigentes do programa e/ou dos agentes que conduzem a contratação. Essa variação não é apenas burocrática: ela afeta prazos, tipo de comprovação, forma de comunicação e a própria lógica de seleção.
Por isso, “entender o programa” deve significar também verificar condições atualizadas nos canais oficiais competentes. Não basta confiar em informações antigas ou em orientações informais. Mesmo quando o “espírito” do programa é semelhante, o que decide o andamento é o que está vigente no momento.
Além disso, existe um aspecto emocional que pesa: a moradia é um objetivo imediato para muitas famílias. Então, compreender o contexto ajuda a manter o foco no que realmente está sob seu controle (documentos, dados, acompanhamento, prazos e planejamento financeiro), e reduz a chance de frustração por expectativas que não correspondem ao processo real.
Quando o assunto é Minha Casa Minha, a avaliação normalmente gira em torno de critérios como: composição familiar, capacidade de pagamento e adequação documental. Em muitos cenários, a renda é um dos fatores centrais; ainda assim, o conjunto de exigências não se resume a “ter renda” ou “não ter renda”. Ele costuma exigir consistência entre informações cadastrais e documentos apresentados.
Em geral, os processos tendem a funcionar como uma “checagem de coerência”. Isso significa que o sistema ou o avaliador verifica se aquilo que foi declarado faz sentido com aquilo que foi comprovado. Quando existe divergência — por exemplo, endereço cadastrado diferente do comprovante, nome com grafia distinta, dependentes não registrados ou renda declarada sem comprovação correspondente — aumenta a chance de exigências adicionais ou atraso.
Do ponto de vista de quem acompanha processos habitacionais, um erro recorrente é tratar o cadastro como se fosse apenas uma formalidade. Na realidade, cadastro e documentação são a base para validar dados, compatibilizar informações e viabilizar a etapa seguinte.
Assim, antes de seguir para qualquer simulação, tentativa de contratação ou atendimento mais adiantado, prepare-se para: (1) organizar documentos, (2) conferir dados pessoais e de endereço com precisão, (3) manter coerência entre declarações e comprovantes e (4) acompanhar prazos.
Sem atalhos, mas com estratégia: o caminho mais eficiente costuma ser o que reduz retrabalho. Retrabalho não é “só um atraso”: ele significa perder tempo, responder mais mensagens, reunir documentos de novo, lidar com possíveis prazos curtos e até recalcular o orçamento familiar se a etapa de contratação muda.
Também é útil entender que “elegibilidade” pode incluir aspectos além da renda, dependendo da regra local. Em alguns casos, podem existir critérios sociais e priorizações por vulnerabilidade. Em outros, podem existir condições relacionadas ao acesso prévio a programas habitacionais, ao perfil do imóvel ou à composição familiar. Você não precisa decorar tudo, mas precisa manter uma postura de verificação do que se aplica ao seu caso.
Mesmo quando a proposta envolve condições direcionadas ao acesso à moradia, o comprador precisa entender que haverá custo total ao longo do processo. Em geral, isso pode incluir parcelas do financiamento, taxas administrativas, despesas incidentais e custos de regularização/contratualização, dependendo do modelo e do fluxo vigente.
Por isso, ao comparar opções associadas ao Minha Casa Minha, pense em “preço” como um conjunto. Em vez de focar apenas no valor da prestação inicial, trate o custo como uma soma de fatores:
Na visão de mercado, o melhor caminho é tratar o planejamento financeiro como uma análise de cenários. Em habitação, cenário importa porque mudanças acontecem: pode haver alteração de renda, gastos extraordinários, problemas no cronograma e até necessidades de mudança e adaptação. Quando o planejamento ignora esses fatores, o risco de inadimplência ou de dificuldades para cumprir etapas aumenta.
Outra dimensão do custo é a “transição”. Mesmo que o financiamento seja compatível, a família pode enfrentar custos temporários: mudança, depósito/aluguéis (se aplicável), itens básicos para instalação, adequações iniciais e despesas relacionadas ao deslocamento até o empreendimento durante a fase de obras (quando existe).
Portanto, ao avaliar o “preço”, pergunte-se: existe folga no orçamento para emergências? A renda é estável? Há dependentes que podem gerar aumento de despesas? Existe outra fonte de renda que possa ser comprovada caso a documentação requeira reforço? Essas perguntas ajudam a tornar o custo total visível antes de a família se comprometer.
Por fim, vale lembrar que o custo pode variar conforme a formalização final. Por isso, não finalize sua decisão apenas com números aproximados. Solicite explicações do fluxo de custos, guarde comprovantes e peça detalhamento do que é taxa, do que é custo de documentação e do que é encargo do financiamento.
Em operações relacionadas ao Minha Casa Minha, você pode encontrar diferentes “fornecedores” no sentido amplo: agentes que prestam atendimento, correspondentes, estruturas de seleção, administradores de contratos e, em alguns casos, entidades parceiras ligadas à viabilização do empreendimento. Ainda que cada arranjo varie, a recomendação profissional é a mesma: avaliar reputação, clareza de informações e coerência do fluxo.
Quando alguém atende você, a informação deve ser específica e rastreável. “Parece que dá”, “geralmente é assim” e “não precisa dessa parte” costumam ser sinais de alerta quando o assunto é conformidade documental e regras do programa. Em habitação, detalhes fazem diferença, e a sua segurança aumenta quando o atendimento é capaz de apontar qual norma, qual procedimento e qual regra estão em jogo.
Ao lidar com qualquer etapa do processo, busque consistência entre o que foi informado e o que está previsto no andamento do seu caso. Se algo parecer genérico demais, peça detalhamento: quais são as condições? quais documentos são necessários? qual é o próximo passo? quais prazos e meios de comunicação serão usados?
Essa postura evita um risco comum: confiar em afirmações sem lastro e, depois, descobrir que as exigências não foram atendidas. Em processos habitacionais, “detalhe” é parte da regra, porque o sistema exige consistência. E consistência não se improvisa no final.
Além de maturidade na avaliação, existe maturidade na comunicação. Guarde protocolos e registros. Quando possível, utilize canais que gerem comprovante formal (protocolo, e-mail, número de atendimento, mensagem oficial em portal). Isso não é “desconfiança”; é gestão de risco.
Se você estiver em dúvida entre dois atendimentos, compare pelo que é objetivo: transparência sobre etapas, capacidade de explicar requisitos com clareza e alinhamento com comunicados oficiais. Se um atendimento não conseguir demonstrar coerência com o que está vigente, a melhor decisão pode ser redirecionar sua dúvida para um canal oficial ou solicitar confirmação por documentação e norma.
Embora detalhes variem, uma leitura realista do fluxo de Minha Casa Minha costuma seguir uma lógica semelhante. Em termos práticos, você pode esperar:
Vale expandir um pouco cada etapa, porque é aí que surgem as dúvidas mais frequentes.
Preparação documental: muitas pessoas tentam fazer isso “no dia”. O risco é esquecer algum documento, apresentar versão ilegível, ou entregar documento vencido. Além disso, é comum que o processo exija documentos específicos para cada situação: união estável, separação, dependência econômica, comprovação de endereço e comprovação de renda. Preparar com antecedência evita que você corra contra o tempo quando surgirem convocações.
Cadastro e inserção de dados: aqui mora um erro invisível: digitar dados errados, confundir grafia do nome, trocar datas, omitir informação de dependentes ou cadastrar endereço em desacordo com comprovantes. Em muitos fluxos, a análise é automática em parte e depois revisada, o que significa que divergências pequenas podem “travarem” a triagem.
Verificação e análise: nessa fase, o processo verifica conformidade documental e coerência. Dependendo da regra, podem ocorrer solicitações de esclarecimento ou complementação. O tempo de resposta do candidato é crucial, porque janelas de análise e convocações têm prazos.
Seleção e convocação: quando aplicável, é a etapa que gera maior expectativa. Mas a convocação não é um “resultado final”: pode exigir nova apresentação de documentos ou validações adicionais. Por isso, a família deve se manter organizada mesmo após etapas que pareciam conclusivas.
Contratação e formalização: aqui, o cuidado aumenta. Leia o que for solicitado, confirme valores e entenda cronogramas. Procure esclarecer dúvidas antes da assinatura. Se houver taxa ou custo adicional, peça detalhamento do que compõe o valor.
Andamento pós-contrato: pode incluir comunicação periódica, exigências de atualização cadastral e acompanhamento de prazos. Manter contato com o canal oficial e guardar comprovantes do que foi informado reduz a chance de perda de prazos.
Se a sua experiência incluir termos e procedimentos pouco conhecidos, trate isso como sinal para pedir explicação objetiva. Profissionais de compliance e de contratos em habitação costumam reforçar: o melhor momento para esclarecer é antes de assinar.
Para aumentar sua eficiência ao buscar o Minha Casa Minha, aplique um método simples e repetível. A maioria das falhas em processos habitacionais não nasce por “falta de vontade”; nasce por falhas de organização, prazos curtos e inconsistências evitáveis.
Um conjunto de atitudes que tende a funcionar bem:
Esse conjunto de atitudes costuma reduzir falhas de compatibilidade e diminui o risco de “paradas” no andamento por inconsistências.
Agora, além do “o que fazer”, vale ampliar o “como fazer” na prática: organizar em nível de qualidade. Digitalize em boa resolução, garanta que os documentos fiquem legíveis, e evite recortes que cortem partes importantes (como carimbos, registros, dados de identificação). Documentos ilegíveis são um dos motivos mais comuns para exigências repetidas.
Outra recomendação de especialista é manter um diário do processo. Não precisa ser sofisticado: basta registrar datas de envio, protocolo, nome do atendente (se houver), resumo do que foi informado e qual foi o próximo passo. Esse registro reduz confusão quando surgirem exigências em etapas diferentes.
Por fim, se houver necessidade de comprovação de renda, trate como uma documentação “viva”. Se a renda mudar, planeje como você irá comprovar. Se houver trabalho formal, informalidade ou mudança de regime de trabalho, as comprovações tendem a variar e podem exigir esclarecimentos adicionais.
Considere as condições como pontos de verificação. A tabela abaixo não substitui consulta aos canais oficiais; ela serve como comparação de itens que, com frequência, são observados em processos relacionados ao Minha Casa Minha. Use isso como uma lente para organizar perguntas e preparar documentos.
| Fator avaliado | Como costuma aparecer na prática | O que você pode fazer antes |
|---|---|---|
| Renda e capacidade | Critérios de enquadramento e análise de compatibilidade com as regras vigentes. | Organizar comprovantes e manter coerência entre cadastro e documentos; entender como comprovar renda de forma aceita. |
| Composição familiar | Informações sobre dependentes e situação do núcleo familiar. | Revisar documentos de estado civil e dependentes; garantir que a composição declarada corresponda ao núcleo real. |
| Regularidade documental | Validade, legibilidade e correspondência entre dados cadastrados e documentos. | Checar validade, dados pessoais e endereços; digitalizar com qualidade e padronizar leitura. |
| Histórico e elegibilidade | Condições de enquadramento podem exigir conformidade com regras específicas. | Registrar informações e acompanhar comunicados oficiais do seu processo; manter histórico de protocolos. |
| Local/empreendimento | A oferta depende de disponibilidade, etapa e regras locais. | Comparar localização, infraestrutura e cronograma de entrega/andamento; alinhar expectativa de deslocamento e custo. |
| Etapas e prazos | Convocações e janelas de validação podem ter prazos definidos. | Planejar uma rotina de acompanhamento e guardar comprovantes de protocolo; criar alertas para prazos. |
Uma boa prática é usar o quadro como base para perguntas ao atendimento. Por exemplo: “Como vocês avaliam a renda nesse meu caso?”, “Qual documento comprova melhor meu tipo de renda?”, “Quais critérios de composição familiar entram na análise?”, “Qual é o prazo para responder exigência documental?”
Quando você transforma o quadro em perguntas, você deixa de receber respostas vagas e passa a receber orientação mais aplicável.
A seguir, um roteiro orientado por boas práticas, aplicável ao processo de Minha Casa Minha. Ajuste conforme instruções oficiais recebidas no seu caso. O objetivo é oferecer uma sequência que minimize retrabalho e aumente previsibilidade.
Para enriquecer o passo a passo, vale incluir duas “subrotinas” que ajudam muito:
(A) Subrotina de verificação: antes de qualquer entrega de documento, revise se o documento é o correto para o item solicitado. Compare número, nome, validade e se os anexos estão completos.
(B) Subrotina de comunicação: mantenha canais de acesso a e-mail/telefone e verifique a caixa de mensagens com frequência. Em convocações, mensagens podem chegar com prazos curtos, e o não recebimento costuma causar perdas de etapa.
Sem exageros e sem prometer resultados, vale listar os pontos que frequentemente causam atraso: documentos incompletos, divergência de dados, comprovação insuficiente de renda e não conformidade com critérios de enquadramento. Em processos ligados ao Minha Casa Minha, essas falhas têm alto impacto porque as etapas dependem de validação.
Além disso, também é comum que o candidato subestime o tempo de resposta entre etapas. Em parte porque as famílias esperam “uma única decisão”, mas, na realidade, o processo pode ter etapas de complementação. Assim, o planejamento deve considerar que “pendência” não é exceção; é parte possível do caminho quando algo não está certo de primeira.
Expanda os “erros comuns” em exemplos práticos:
1) Documento vencido ou sem atualização: certidões e comprovantes podem exigir validade recente. Se você entregar algo muito antigo, pode ser recusado.
2) Endereço divergente: cadastro com endereço e comprovante com endereço diferente costuma gerar solicitações. Isso pode acontecer em mudança recente ou quando o comprovante não foi atualizado.
3) Renda declarada incompatível com comprovação: por exemplo, declarar renda mensal e apresentar comprovantes que não sustentam aquele valor, ou apresentar documentos que não representam a renda do período exigido.
4) Composição familiar não refletida na documentação: dependentes podem estar omitidos ou não comprovados. Em alguns casos, união estável precisa de documentação específica. Separações e mudanças de composição também precisam ser coerentes.
5) Grafias e dados inconsistentes: nome com grafia diferente, data de nascimento trocada ou CPF incorreto podem levar a travas. Mesmo quando parece detalhe, a plataforma pode cruzar dados automaticamente.
6) Falhas de legibilidade: anexos escuros, recortes que cortam dados e imagens sem foco são problemas frequentes, especialmente quando digitaliza por foto sem nitidez.
7) Falta de acompanhamento: perder prazos por não verificar comunicados também gera consequência. Em alguns fluxos, o candidato precisa responder dentro de uma janela para não “perder a chamada”.
Uma forma eficiente de reduzir reprovação é antecipar: revise antes de enviar e trate cada requisito como se fosse definitivo. Se você preparar como quem tenta eliminar falhas, o processo tende a fluir melhor.
Minha Casa Minha é uma referência a iniciativas e políticas habitacionais voltadas a ampliar o acesso à moradia para pessoas e famílias que enfrentam dificuldades para adquirir um imóvel por meios tradicionais. A quem se destina depende do enquadramento e das regras vigentes de cada etapa e local.
Na prática, a destinação pode variar. Alguns fluxos priorizam famílias com maior vulnerabilidade; outros focam em faixas de renda e requisitos documentais. Por isso, o mais importante é olhar o que se aplica na sua cidade e no seu tipo de demanda.
Em geral, são solicitados documentos pessoais (como identificação e CPF), comprovantes de residência e, frequentemente, comprovações relacionadas à renda e à composição familiar. A lista exata varia conforme a regra do processo, o agente envolvido e o estágio em que você está.
Uma dica útil é não esperar “a lista cair do céu”. Assim que você identificar o canal oficial do processo, verifique a lista de documentação e prepare uma pasta com antecedência. Se houver exigência de certidões atualizadas, planeje a atualização com tempo para evitar prazos curtos.
A análise costuma verificar se as informações apresentadas se enquadram nos critérios vigentes. A consistência entre cadastro e comprovantes é determinante, pois divergências podem gerar exigências adicionais ou atrasos.
Além disso, alguns processos consideram a renda familiar do núcleo, o que inclui rendas de outras pessoas do grupo familiar. Por isso, é importante ter clareza de quem entra na composição e quais documentos comprovam renda de cada integrante, conforme o caso.
Não. Ao avaliar o Minha Casa Minha, “preço” deve ser entendido como parcela e custos correlatos ao processo contratual, além de despesas indiretas que podem surgir (como custos de regularização e planejamento de mudança), conforme o fluxo aplicado.
Também é útil pensar em custos de manutenção e despesas do dia a dia associadas à mudança: condomínio (quando aplicável), custos com energia e água, e possíveis ajustes no orçamento para uma nova rotina.
Normalmente, a oferta do imóvel e a viabilidade dependem de disponibilidade do empreendimento e das regras locais do processo. Por isso, é recomendável alinhar expectativas de localização e acompanhar comunicados oficiais.
Às vezes, você pode manifestar preferência de região, mas a seleção pode depender de critérios e disponibilidade de unidades no empreendimento. Em outras situações, a prioridade pode ser fixada por áreas específicas. Por isso, é importante perguntar como a localização é definida no seu processo.
Trate a pendência como prioridade. Verifique o que foi solicitado, organize a documentação correta e confirme o prazo de resposta. Em processos do tipo Minha Casa Minha, resolver inconsistências rapidamente costuma reduzir retrabalho e atrasos.
Na prática, a melhor estratégia é criar uma lista do que foi exigido, juntar documentos correspondentes e enviar tudo dentro do prazo estabelecido. Se você tiver dúvidas sobre como corrigir uma pendência, peça orientação por canal oficial e registre a resposta.
Compare pelo que é objetivo: clareza do fluxo, transparência sobre etapas, alinhamento com regras oficiais e capacidade de explicar requisitos. Desconfie de orientações vagas ou incompatíveis com o andamento do seu processo.
Uma comparação madura inclui observar como o atendimento trata prazos. O bom atendimento informa prazos com clareza e orienta sobre o que fazer em cada etapa, sem prometer “atalhos” que podem te colocar em risco.
Para validação de critérios e regras atualizadas, recomenda-se consultar fontes oficiais e relatórios técnicos sobre políticas habitacionais e programas federais/locais, conforme aplicável ao seu caso. Como referência ampla, as áreas governamentais responsáveis por habitação costumam publicar orientações, normativos e comunicados relevantes em seus canais oficiais. Para estudos de contexto e parâmetros regulatórios, vale consultar também publicações de instituições públicas e relatórios do setor habitacional disponíveis em órgãos oficiais.
Esse cuidado é essencial por um motivo simples: regras mudam. Além disso, o processo de seleção e os documentos exigidos podem ter ajustes por período e por município.
Fontes recomendadas (tipos de conteúdo):
Se você estiver em dúvida sobre a validade de uma informação recebida por terceiros, faça o exercício de “voltar para a fonte”. Procure o edital, o documento normativo ou o comunicado oficial que explique o requisito. Isso reduz o risco de seguir orientações desatualizadas.
Conquistar a moradia é uma meta concreta; por isso, o Minha Casa Minha deve ser tratado com estratégia e atenção aos detalhes. Ao organizar documentos, compreender critérios, avaliar custos e acompanhar etapas, você aumenta a chance de um processo mais previsível e reduz a probabilidade de surpresas.
O que costuma fazer diferença não é apenas “entrar no processo”, mas preparar-se para as exigências e manter uma rotina de acompanhamento. Em programas com critérios e validações, a previsibilidade vem de consistência: dados coerentes, documentos legíveis, respostas dentro do prazo e entendimento do fluxo.
Se você quiser, posso adaptar este guia ao seu perfil e montar uma checklist personalizada de preparação documental e de acompanhamento de etapas. Para isso, você pode me informar:
Com essas informações, eu consigo sugerir uma lista de verificação mais alinhada ao seu cenário e orientar quais perguntas fazer no atendimento para reduzir incertezas antes de avançar.



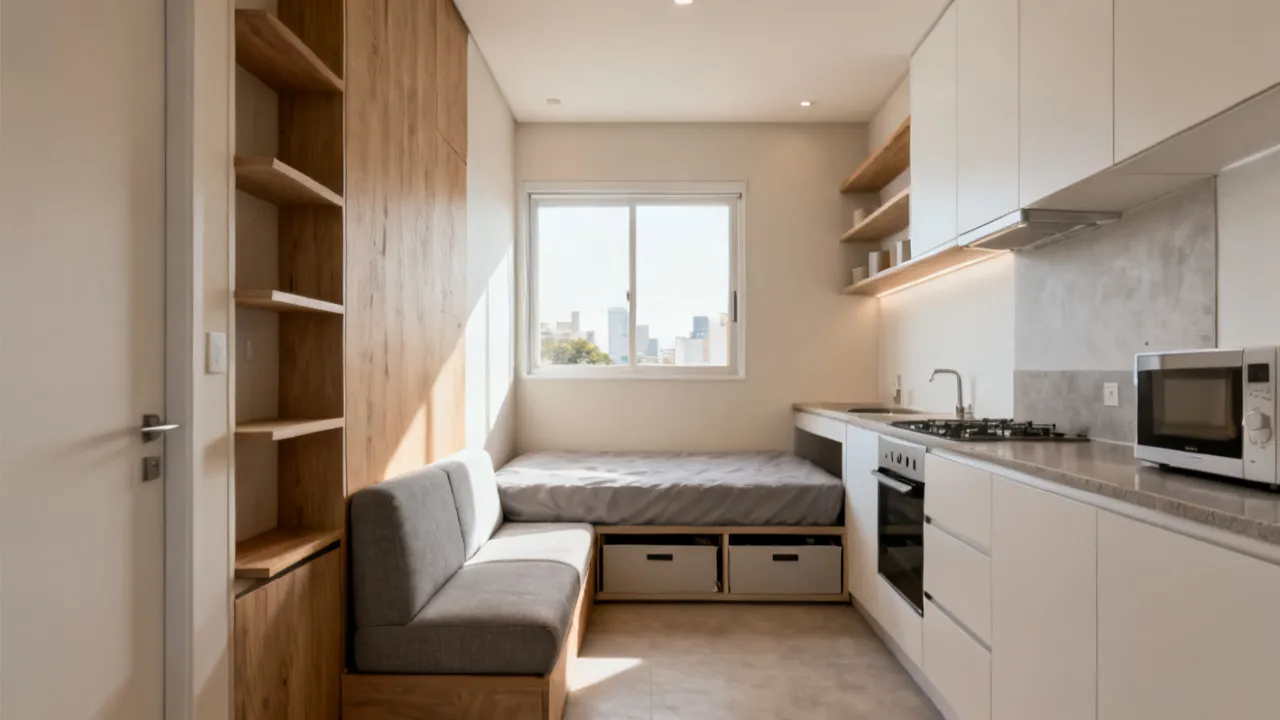
Um apartamento de 14m2 em SP exige projeto inteligente para caber conforto no dia a dia. Neste guia, você entende o que realmente pesa na decisão: layout, ventilação, acústica, infraestrutura e manutenção. Em seguida, contextualizamos o termo “Apartamento 14m2 Sp” com critérios objetivos e boas práticas do mercado habitacional urbano.
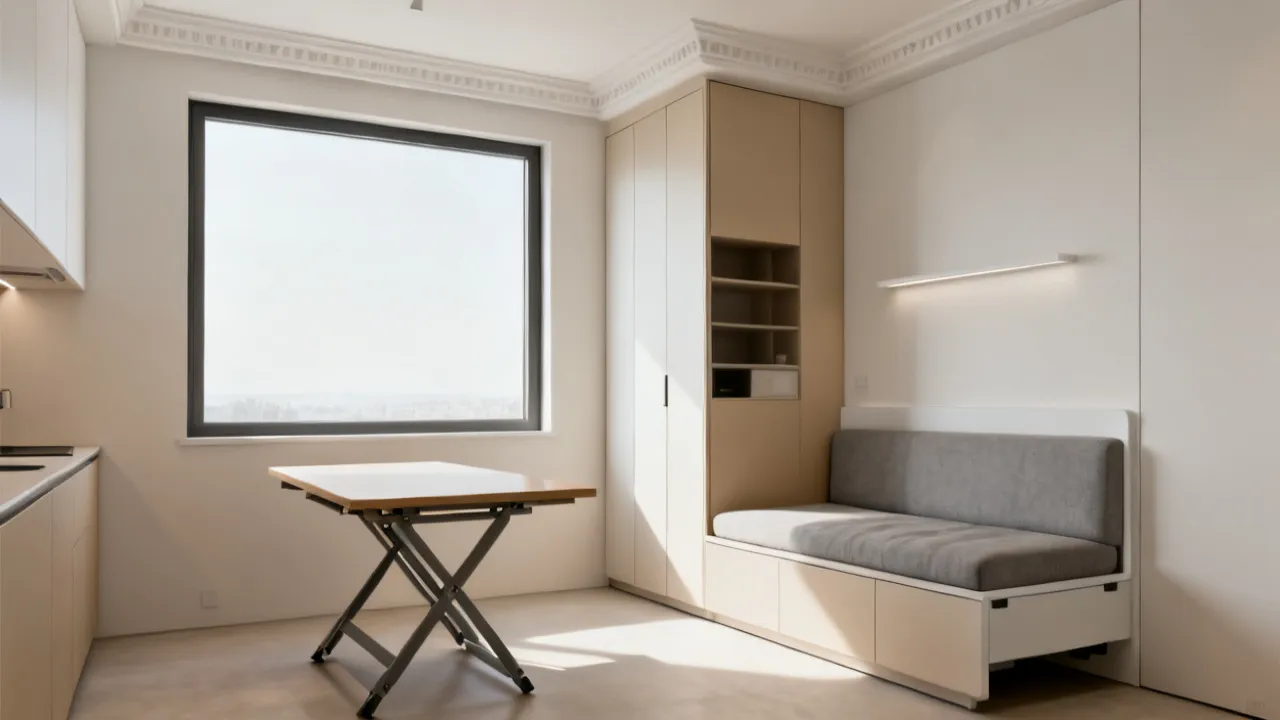
Este guia analisa como planejar e avaliar um “Apartamento 14m2 Sp” com foco em eficiência de layout, conforto e custos. O texto contextualiza o que significa viver em metragem reduzida em São Paulo, quais variáveis costumam pesar na decisão (localização, condomínio, estado do imóvel e adaptações) e como comparar alternativas com critérios técnicos e verificáveis.
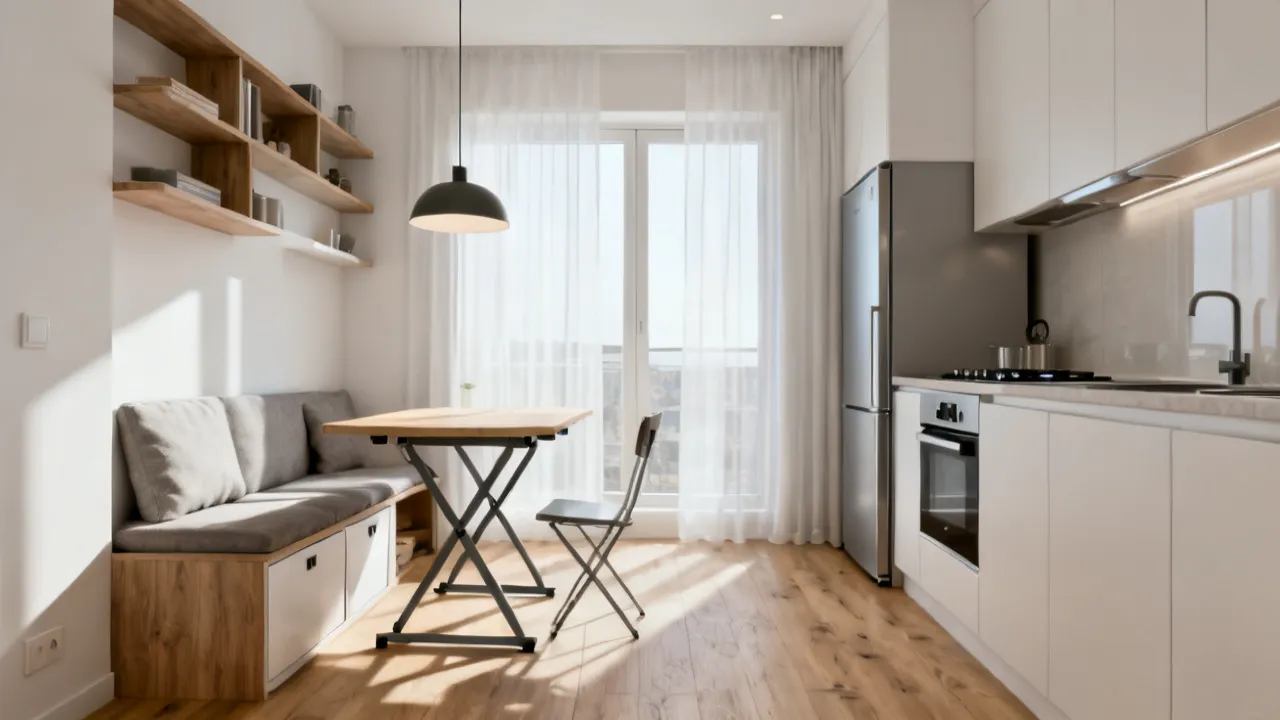
Este guia analisa como planejar um “Apartamento 14m2 Sp” com foco em funcionalidade e conforto no dia a dia. Em seguida, contextualiza de forma objetiva os desafios típicos de espaços reduzidos, a importância do layout, ergonomia e armazenamento, além de aspectos que influenciam escolha de acabamentos e circulação. Por fim, apresenta critérios práticos e perguntas frequentes para orientar decisões.
Este guia técnico explica como a jornada “Minha Casa Minha” costuma funcionar na prática, com foco em requisitos, planejamento e escolhas responsáveis. Em seguida, apresenta uma visão objetiva do conceito e do histórico das políticas habitacionais no Brasil, além de como as modalidades e critérios variam conforme regras vigentes. Por fim, inclui orientações operacionais e perguntas frequentes.
Este guia explica, de forma objetiva, como funciona a iniciativa Minha Casa Minha e o que considerar antes de buscar um imóvel, do planejamento financeiro à análise de documentação. Em termos de contexto, “Minha Casa Minha” costuma ser associada a programas e modalidades de aquisição habitacional, orientados a diferentes perfis. A abordagem abaixo foca critérios, etapas e requisitos para decisão segura.
Este guia explica como funciona o programa Minha Casa Minha, analisando objetivos, critérios de elegibilidade e passos práticos para organizar documentação e avançar com segurança. Em seguida, contextualizamos a origem e a lógica de políticas habitacionais no Brasil, destacando como a seleção costuma considerar renda, enquadramento social e disponibilidade de unidades.

